DUNIAFINANSIAL.COM — Bank Indonesia mencatat Indeks Harga Properti Residensial pasar primer hanya tumbuh 0,58% secara tahunan pada triwulan III 2026, melambat dari 0,69% pada triwulan sebelumnya. Perlambatan harga berjalan seiring kontraksi penjualan rumah tapak baru sebesar 8,43% secara tahunan. Pelemahan ini terjadi di seluruh tipe hunian, meski konsumen masih bertumpu pada KPR sebagai jalur pembiayaan utama.
Direktur Eksekutif Departemen Komunikasi Bank Indonesia Ramdan Denny Prakoso menyatakan perlambatan indeks harga properti residensial beriringan dengan penurunan volume transaksi di pasar perumahan primer. Hasil Survei Harga Properti Residensial bank sentral menunjukkan pelemahan permintaan merata, bukan terkonsentrasi di satu segmen harga tertentu.
Penjualan Rumah Tapak Baru Turun di Semua Tipe Hunian
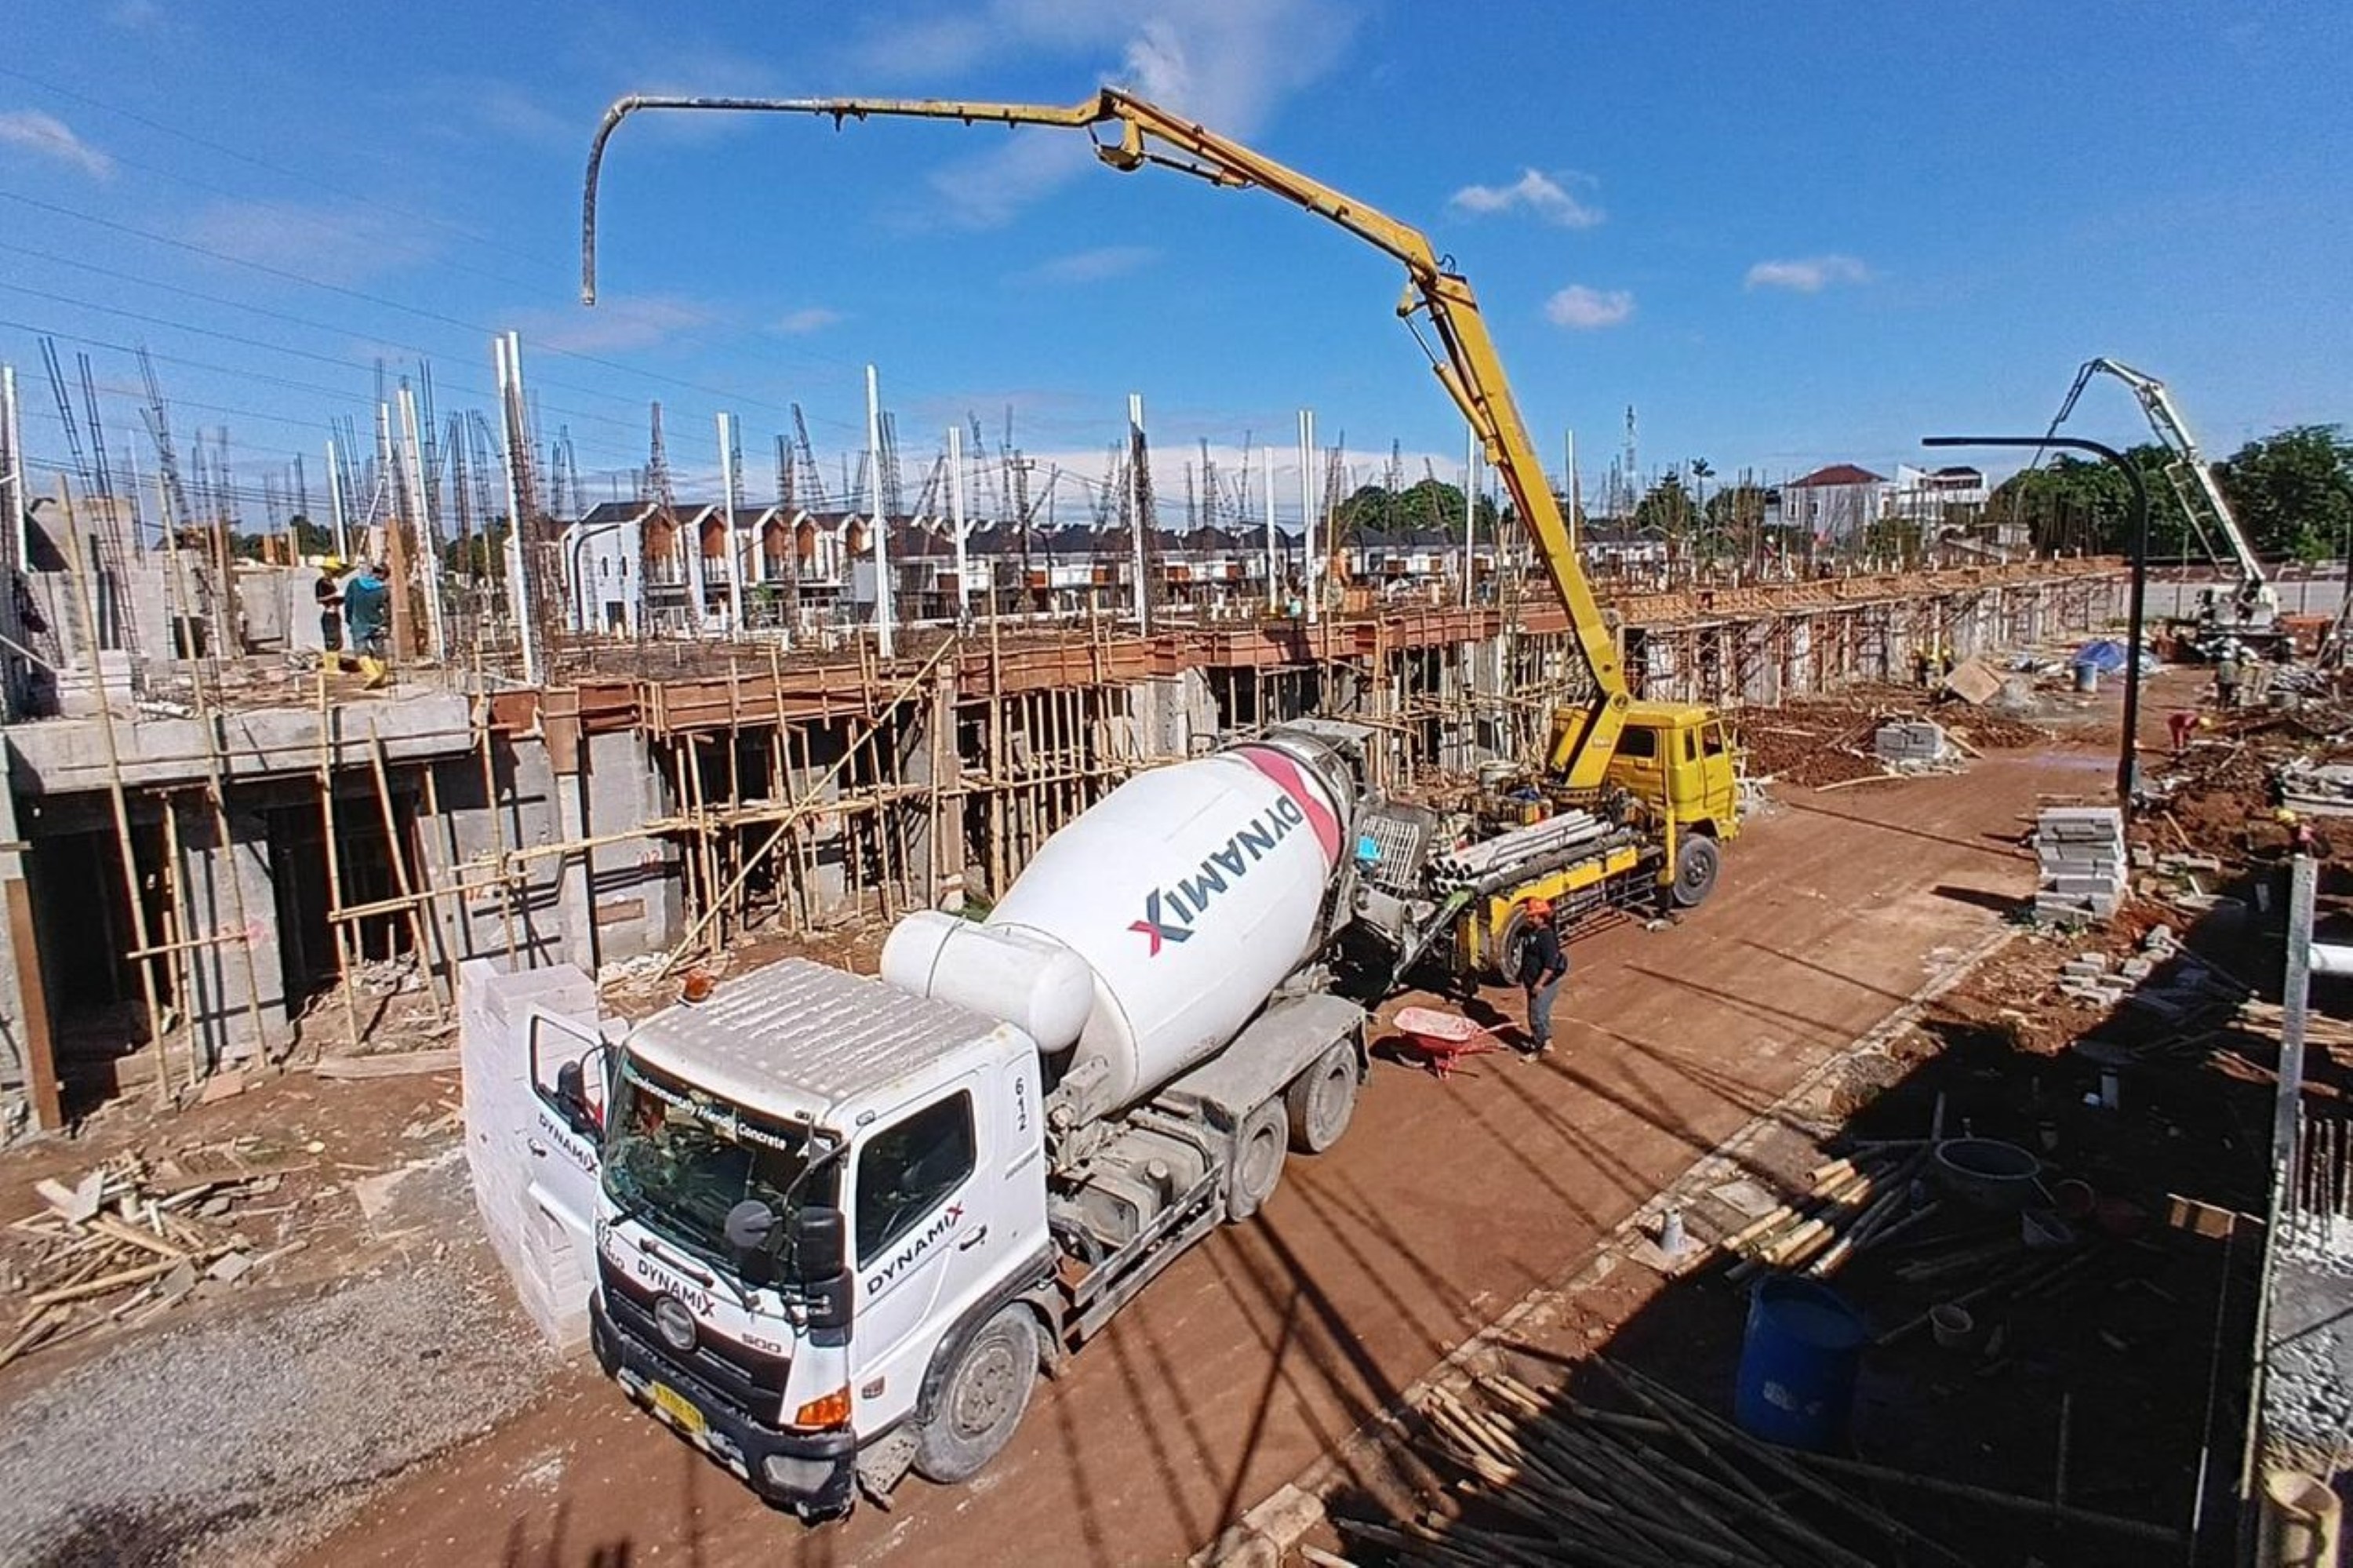
Kinerja penjualan unit rumah tapak baru pada triwulan III 2026 masih berada di zona kontraksi, dengan penurunan 8,43% secara tahunan. Survei BI mengindikasikan transaksi melemah pada seluruh tipe hunian, dari rumah sederhana hingga menengah-besar.
Angka ini memperpanjang tren lesunya pasar properti primer yang sudah terlihat sejak beberapa triwulan sebelumnya. Pertumbuhan harga yang tertahan di bawah 1% menandakan pengembang sulit menaikkan harga jual di tengah daya beli konsumen yang belum pulih penuh.
Pengembang Masih Bertumpu pada Modal Sendiri
Dari sisi pembiayaan pengembang, pelaku usaha properti masih sangat bergantung pada dana internal untuk membiayai konstruksi. Pangsa pendanaan modal sendiri mencapai 73,94% dari total pembiayaan pembangunan residensial.
Porsi sebesar itu menunjukkan akses pengembang ke kredit konstruksi perbankan masih terbatas, atau mereka memilih menahan ekspansi utang di tengah permintaan yang lesu. Ketergantungan pada kas internal membuat laju pembangunan proyek baru lebih bergantung pada kecepatan penjualan unit yang sudah berjalan.
KPR Mendominasi 70,68% Transaksi Pembelian Rumah
Di sisi permintaan, pembelian hunian di pasar primer tetap mengandalkan fasilitas perbankan. Skema Kredit Pemilikan Rumah menjadi metode pembayaran utama dengan porsi 70,68% dari keseluruhan transaksi.
Dominasi KPR menegaskan bahwa pasar properti primer nasional sangat sensitif terhadap suku bunga kredit dan kebijakan uang muka. Selama bunga KPR belum turun signifikan, minat beli masyarakat kelas menengah cenderung bertahan di level moderat.
Insentif LTV 100% Diperpanjang untuk Dongkrak Permintaan
Bank Indonesia memperpanjang kebijakan insentif pelonggaran rasio Loan to Value hingga 100% untuk merangsang kembali minat beli masyarakat terhadap sektor properti residensial. Kebijakan ini memberi konsumen ruang membeli rumah tanpa uang muka, terutama untuk hunian pertama.
Bank sentral menyatakan terus mencermati transmisi penyaluran kredit perumahan dan perkembangan harga properti. Bagi investor properti dan emiten pengembang, perpanjangan insentif ini menjadi sinyal bahwa otoritas moneter masih berupaya menahan pelemahan permintaan di sektor yang menyerap banyak tenaga kerja dan kredit perbankan tersebut.
Apa Artinya bagi Konsumen dan Pemegang Saham Pengembang
Harga rumah yang tumbuh terbatas bisa menjadi peluang bagi konsumen yang menunda pembelian, karena ruang kenaikan harga tahun depan relatif kecil. Namun kontraksi penjualan 8,43% menandakan pengembang masih menghadapi tekanan pendapatan pada tutup buku 2026.
Bagi pemegang saham emiten properti, kombinasi harga tertahan dan volume turun biasanya menekan margin laba bersih. Perpanjangan insentif LTV 100% menjadi katalis yang perlu dicermati pada rilis kinerja penjualan pemasaran triwulan IV 2026.